
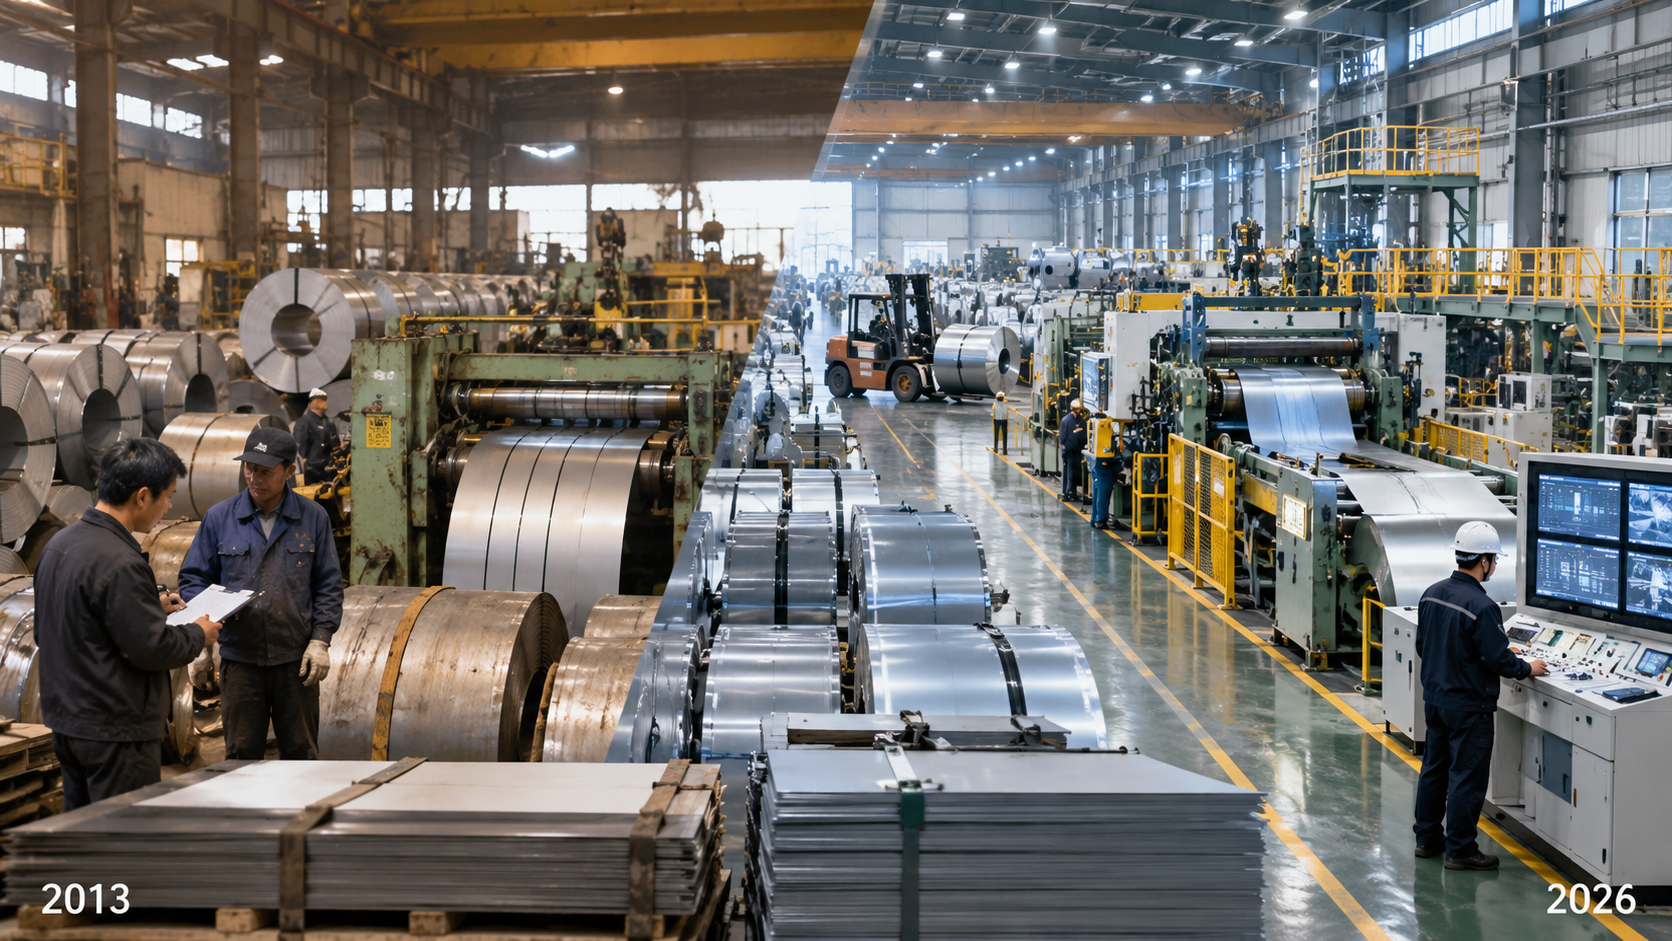
2013년 유한코일 현장기록과 2026년 공개자료를 비교해 코일센터의 경쟁구조 변화를 짚는다.
가공량보다 재고회전, 금융비용, 자동화, 정밀가공과 납기 서비스가 향후 재탐방의 핵심 질문으로 떠오른다.
13년 전 한 코일센터의 현장기록을 다시 보면 국내 철강 유통이 어떤 방식으로 경쟁해왔는지가 선명하게 드러난다. 2013년 유한코일 방문 기록에는 월 1,800~2,000톤 수준의 가공과 약 200개 고객사 대응, 슬리팅 정밀도와 단납기 경쟁이 주요 특징으로 남아 있다. 이 수치는 당시 면담기록이며 현재 실적으로 볼 수 없다.
2026년 공개자료에서는 유한코일이 인천 서구에서 냉연 코일 가공과 철판·코일 관련 사업을 계속하고 있는 것으로 확인된다. 다만 현재 처리량과 고객사 수, 구매선, 제품별 비중은 공개자료로 확인되지 않는다.
| 구분 | 2013 현장기록 | 2026 공개확인 |
|---|---|---|
| 가공량 | 월 1,800~2,000톤 | 미공개 |
| 고객 기반 | 약 200개 고객사 | 미공개 |
| 주요 기능 | 슬리팅·절단·단납기 대응 | 냉연 코일 가공, 철판·코일 사업 지속 |
| 사업장 | 복수 가공거점 기록 | 인천 서구 경서동 일대 사업장 확인 |
코일센터 경쟁의 중심은 가격에서 서비스와 자본효율로 이동했나
코일센터는 철강사와 최종 수요가 사이에서 재고를 보유하고 필요한 규격으로 가공해 납품한다. 이 구조에서는 판매가격만큼 재고회전, 금융비용, 가공수율, 납기, 품질클레임 관리가 중요하다. 특히 금리와 인건비가 높아진 환경에서는 같은 톤수를 처리하더라도 재고일수와 자동화 수준에 따라 수익성이 크게 달라질 수 있다.
유한코일 사례의 다음 확인 포인트는 현재 월 가공량보다 '어떤 방식으로 돈을 버는가'다. 고장력강과 도금강판 등 고부가 가공 대응이 늘었는지, 단순 슬리팅 비중이 줄고 정밀·소량 주문이 늘었는지, 재고부담을 고객 또는 철강사와 어떻게 나누는지를 확인해야 한다.
철강 유통업계에 남는 질문
첫째, 중소 코일센터의 적정 재고는 2013년과 비교해 줄었는가. 둘째, 수입재 확대가 원소재 조달구조를 어떻게 바꿨는가. 셋째, 인력난 때문에 슬리팅·포장·이송 자동화 투자가 필수가 됐는가. 넷째, 온라인 주문과 전자상거래가 실제 가공센터의 주문방식을 바꿨는가.
이 질문을 2013~2016년 현장기록과 현재 재탐방으로 연결하면 국내 철강 유통의 구조변화를 개별 회사의 생존방식에서 읽을 수 있다.
SEO 키워드 유한코일, 코일센터, 철강유통, 슬리팅, 냉연강판, 열연강판, 철강가공, 인천 철강, 서비스센터, 철강영업