
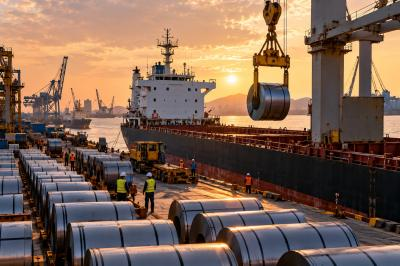
철강 수출 오퍼가 맞았다. 바이어도 가격을 받아들였다. 제철소 물량도 확보했다. 그런데 거래가 끝난 것이 아니다. 오히려 이때부터 트레이더의 두 번째 가격협상이 시작된다. 상대는 바이어가 아니라 선사와 항만, 그리고 시간이다.
철강은 무겁고 대량으로 움직인다. 코일, 후판, 형강, 빌렛 같은 화물은 컨테이너보다 벌크선이나 일반화물선으로 움직이는 경우가 많고, 이때 선복과 운임은 단순한 물류비가 아니라 거래 성패를 바꾸는 핵심 변수다. 출항이 며칠 밀리고 항만에서 대기가 길어지면 톤당 몇 달러로 계산했던 예상 마진이 체선료와 금융비용으로 빠르게 사라질 수 있다.
FOB로 팔아도 배를 모르면 거래를 모르는 것이다
FOB 조건에서는 통상 매수인이 해상운송을 주선하지만, 철강 수출 현장에서는 판매자와 트레이더도 선박 일정과 항만 여건을 모르면 계약 이행에 실패할 수 있다. 제철소 생산 완료일, 항만 반입 가능일, 선박 도착 가능일, 적재작업 가능일이 맞지 않으면 화물이 항만에 먼저 쌓이거나 배가 먼저 도착해 기다리게 된다.
CFR 거래라면 부담은 더 직접적이다. 매도인이 운임을 포함해 가격을 제시하기 때문에 계약 당시 계산한 해상운임과 실제 용선 시점의 운임 차이가 곧 마진 변동으로 연결된다. 시장가격이 그대로여도 배를 늦게 잡는 것만으로 거래 손익이 달라질 수 있다.
Laycan은 단순한 선박 도착일이 아니다
Laycan은 선박이 화물을 싣기 위해 지정된 항만에 도착해야 하는 기간을 뜻한다. 통상 Laydays와 Cancelling date를 묶어 부르는 실무 용어다. 트레이더는 선박이 언제 도착하는지만 보는 것이 아니라 그 시점에 화물이 실제로 준비되어 있는지, 항만이 작업 가능한지, 계약상 지연 책임이 누구에게 있는지를 함께 봐야 한다.
예를 들어 10월 10~15일 Laycan으로 선박을 잡았는데 제철소 생산이 16일에 끝난다면 문제는 단순하지 않다. 선박이 먼저 도착하면 대기비용이 발생할 수 있고, 반대로 선박이 늦어지면 바이어 납기와 신용장 선적기한이 흔들릴 수 있다. 결국 생산계획과 선박계획을 따로 관리하면 안 된다.
명목 마진 15달러가 선박 한 번에 사라지는 구조
다음은 실제 계약이 아니라 구조를 설명하기 위한 가상의 철강 수출 거래다.
| 항목 | 가정 |
|---|---|
| 거래물량 | 20,000톤 |
| 제철소 매입가격 | 480달러/톤 FOB |
| 바이어 판매가격 | 530달러/톤 CFR |
| 계약 당시 예상 운임 | 30달러/톤 |
| 금융·서류·보험 등 기타비용 | 5달러/톤 |
| 예상 마진 | 15달러/톤 |
| 예상 총마진 | 300,000달러 |
계약 뒤 선복이 타이트해져 실제 운임이 35달러/톤으로 오르면 마진은 15달러에서 10달러로 줄어든다. 20,000톤 기준 10만달러가 사라진다. 여기에 선박 대기나 항만 혼잡으로 체선료가 5만~10만달러 추가되면 처음 계산했던 거래 수익의 절반 이상이 물류에서 빠질 수 있다.
반대로 운임을 미리 고정하거나 적재효율이 좋은 선박을 확보해 톤당 3달러를 절감하면 20,000톤에서 6만달러가 남는다. 철강 트레이딩에서 선박 담당자의 판단이 영업담당자의 가격협상만큼 중요한 이유다.
체선료는 항만의 벌금이 아니라 계약비용이다
Demurrage는 약정된 적재·하역 허용시간을 초과했을 때 발생하는 비용이다. 실제 계산은 용선계약의 조건과 작업시간 산정방식에 따라 달라진다. 비, 파업, 항만 폐쇄, 장비 고장, 화물 준비 지연이 어느 쪽 책임인지도 계약조건에 따라 다르게 처리될 수 있다.
트레이더가 해야 할 일은 체선료가 발생한 뒤 책임자를 찾는 것이 아니다. 계약 전에 적재속도와 하역속도, 허용시간, Notice of Readiness, 작업시간 제외조건, 체선료율을 확인해 두는 것이다. 수출계약과 용선계약의 조건이 서로 맞지 않으면 선사에는 비용을 지급하면서 바이어에게는 청구하지 못하는 틈이 생긴다.
철강 화물은 적재효율이 운임을 바꾼다
같은 20,000톤이라도 코일과 후판, 형강, 빌렛은 선창 적재 방식이 다르다. 중량은 충분히 채웠지만 선창 공간을 비효율적으로 쓰거나, 화물 고박과 분리 적재가 복잡하면 작업시간이 늘어난다. 여러 규격과 여러 수하인을 한 선박에 섞으면 항차 전체의 작업 효율이 떨어질 수 있다.
그래서 트레이더는 톤당 운임만 비교해서는 안 된다. 선박 크기, 적재항 흘수, 선창 구조, 하역항 장비, 화물별 적재순서, 항만 작업능력을 같이 확인해야 한다. 싸게 보이는 선박이 실제로는 작업시간과 대기비용이 더 비쌀 수 있다.
선복이 부족할 때 가격은 철강보다 빨리 움직인다
철강 가격은 하루에 몇 달러 움직이지만 특정 항로의 운임은 선복 부족이나 지정학적 리스크, 항만 혼잡으로 짧은 기간에 더 크게 움직일 수 있다. 특히 계약에서 선적까지 시간이 긴 거래는 운임 노출기간도 길어진다.
따라서 CFR 오퍼를 낼 때는 현재 운임 하나만 넣지 말고 선복 가용성, 오퍼 유효기간, 선적 월, 운임 변동 가능성을 함께 봐야 한다. 운임이 불안정한 시장에서는 철강가격을 맞히는 것보다 운임을 얼마나 빨리 고정하느냐가 더 중요할 수 있다.
좋은 트레이더는 배를 예약하는 것이 아니라 시간표를 맞춘다
실무에서는 네 개의 시간표를 한 화면에 놓아야 한다. 제철소 생산일정, 항만 반입일정, 선박 Laycan, 바이어 납기·L/C 선적기한이다. 이 네 가지가 맞물리지 않으면 어느 한쪽에서 비용이 발생한다.
| 체크 항목 | 트레이더가 확인할 질문 |
|---|---|
| 생산 | 화물이 Laycan 전에 실제 선적 가능한 상태인가 |
| 선박 | 선복이 확정됐는가, 운임은 고정됐는가 |
| 항만 | 혼잡·기상·작업장비·야적공간 문제가 없는가 |
| 계약 | 적재속도·하역속도·체선료 책임이 맞물리는가 |
| 금융 | L/C 선적기한과 서류 제시기한에 여유가 있는가 |
철강 트레이딩에서 배는 제품을 옮기는 수단만이 아니다. 배가 언제 오고, 얼마에 잡히고, 얼마나 빨리 싣고 내릴 수 있는지가 거래의 가격을 다시 만든다. 제철소에서 5달러 싸게 산 거래가 운임에서 7달러 비싸지면 좋은 거래가 아니다.
철강 트레이딩은 결국 배 싸움이다. 좋은 트레이더는 가장 싼 선박을 잡는 사람이 아니라, 생산·항만·선박·바이어의 시간을 한 번에 맞춰 예상 마진을 실제 마진으로 지켜내는 사람이다.
SEO 키워드: 철강 트레이딩, 철강 수출, 벌크선, 선복, 해상운임, Laycan, Demurrage, 체선료, 철강 물류, CFR 거래, FOB 거래, 철강 선적, 항만 혼잡
메타 요약: 철강 수출 거래에서 선복과 해상운임, Laycan, 체선료가 예상 마진을 어떻게 바꾸는지 설명한다. 2만톤 가상 거래를 통해 운임 5달러 변동과 항만 지연이 수십만달러 손익 차이로 이어지는 구조를 분석한다.
관련 콘텐츠
철강필드북
철강필드북 관련 실무 콘텐츠 보기