
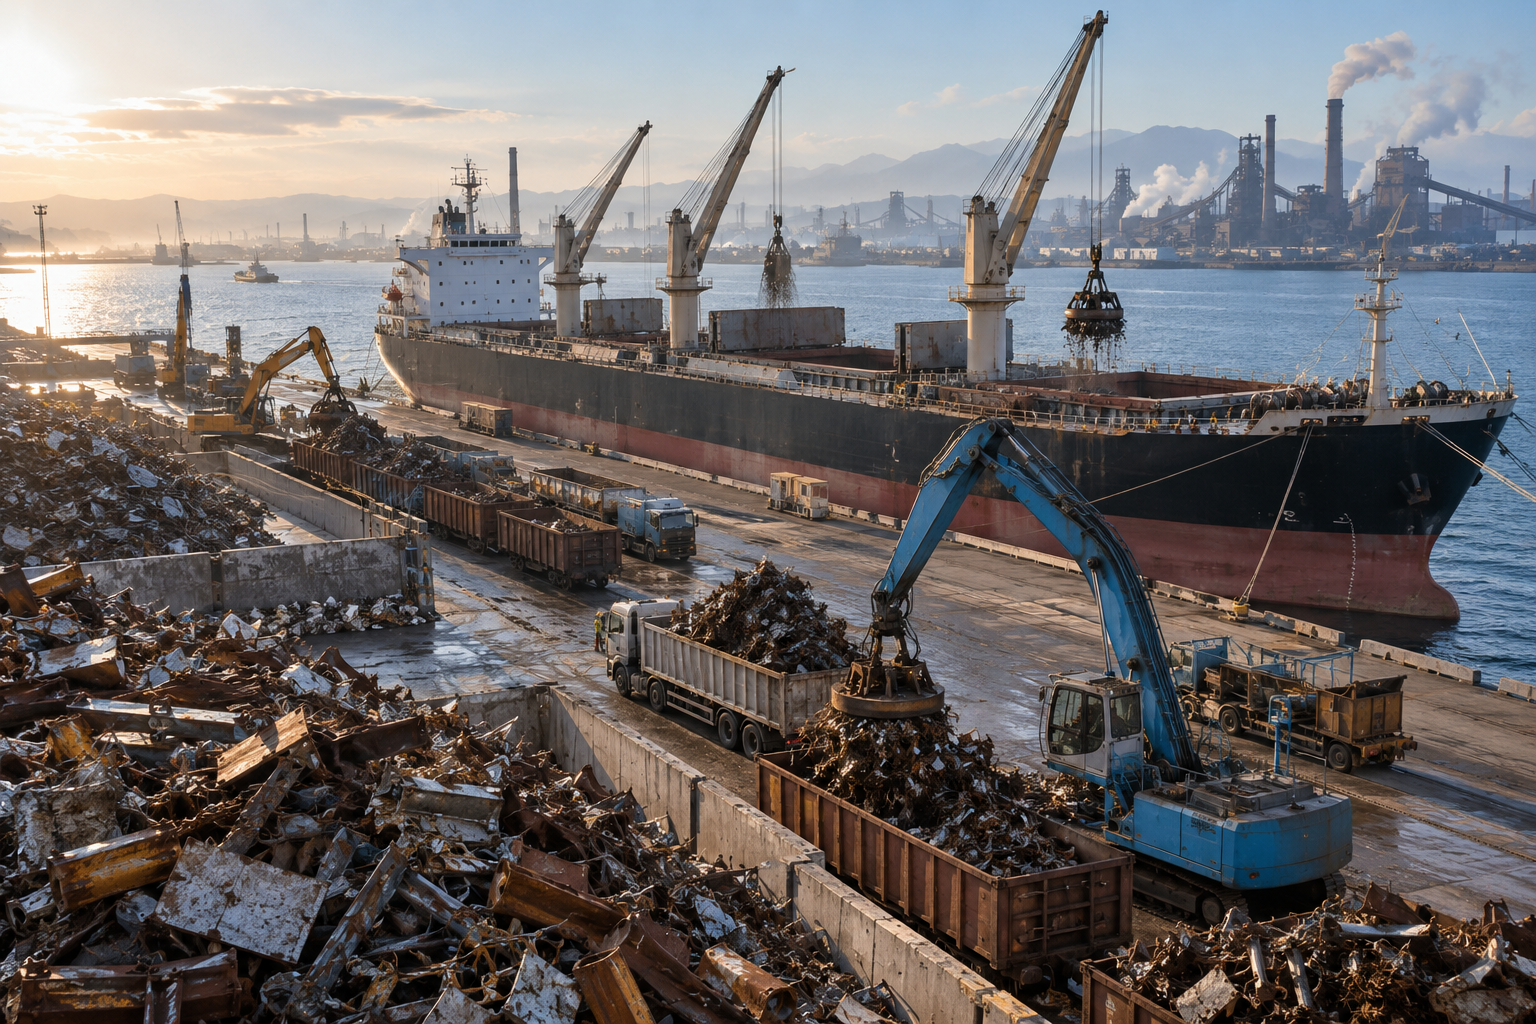
동북아 철스크랩 시장의 중심축이 다시 일본 쪽으로 이동하고 있다. 일본 수출가격은 9월 하순 H2 기준 5만엔 안팎을 유지했고, 도쿄스틸은 9월 19일부터 전 거점의 철스크랩 구매가격을 톤당 500엔 인상했다. 반면 한국향 신규 성약과 최신 평가치는 이번 주 자료군에서 뚜렷하게 확인되지 않았다. 일본 내수와 수출시장이 동시에 단단해지는 가운데 한국 제강사 입장에서는 일본산 가격을 추격해 매입하기보다 국내 스크랩과 다른 수입 원료의 경제성을 다시 따져야 하는 구간이다.
| 구분 | 기준일 | 가격 | 달러 환산 | 거래조건 |
|---|---|---|---|---|
| 일본 HMS2 수출 기준 | 9월 29일 | 50,250엔/톤 | 약 320달러/톤 | FOB 일본 |
| 일본 H2 수출 평가 | 9월 23일 | 48,500~50,000엔/톤 | 약 309~318달러/톤 | FOB 주요항 |
| 일본 신다찌 수출 평가 | 9월 23일 | 55,000~56,500엔/톤 | 약 350~360달러/톤 | FOB 주요항 |
| 일본 HS 수출 평가 | 9월 23일 | 54,500~56,000엔/톤 | 약 347~356달러/톤 | FOB 주요항 |
| 한국향 일본 H2 최근 평가 | 9월 4일 | 52,000~53,000엔/톤 | 약 331~337달러/톤 | CFR 한국 주요항 |
| 중국 중량 스크랩 내수 | 9월 24일 | 2,420~2,590위안/톤 | 약 361~386달러/톤 | 제철소 도착도 |
| 중국 탕산 빌렛 | 9월 28일 | 3,010위안/톤 | 약 449달러/톤 | EXW, 세금 포함 |
달러 환산은 9월 29일 ECB 기준 1유로=1.1355달러, 1유로=178.41엔, 1유로=7.6117위안을 적용했다. 이에 따른 달러당 환율은 약 157.12엔, 6.70위안이다.
도쿄스틸 4개월여 만에 인상…일본 공급자 가격 방어 강화
일본 내수에서는 도쿄스틸의 가격 조정이 방향을 바꿨다. 회사가 공개한 9월 19일 적용 구매가격표에 따르면 주요 전 거점과 등급의 철스크랩 매입가격이 이전 대비 500엔/톤 올랐다. 일급 기준 구매가격은 거점별로 47,500~50,000엔/톤, 슈레디드A는 48,000~51,000엔/톤 수준이다. 5월 중순 이후 이어졌던 인하·보합 흐름에서 벗어난 첫 인상이라는 점에서 공급업체가 수출 오퍼를 쉽게 낮추기 어려운 배경이 됐다.
수출시장에서도 H2 가격은 5만엔선을 중심으로 버티고 있다. Fastmarkets의 9월 23일 H2 수출 평가는 48,500~50,000엔/톤 FOB였고, Metal Expert의 9월 29일 일본 HMS2 지표는 50,250엔/톤 FOB로 제시됐다. 동남아에서는 일본 연휴 이후 물량이 다시 시장에 나오고 있지만, 도쿄스틸의 인상과 높아진 국내 조달가격 때문에 공급자가 과거 수준으로 오퍼를 되돌릴 유인은 크지 않다. 실제 베트남향 일본 H2는 9월 25일 370~377달러/톤 CFR로 전주보다 상승했고, 대만도 일본 휴일 기간의 공급 감소와 재고 보충 수요로 수입가격이 강세를 보였다.
한국, 일본 FOB 320달러선이면 CFR 여유 좁아져
한국 시장의 문제는 일본산의 절대가격보다 도착원가 여유가 빠르게 줄었다는 점이다. 이번 rolling 7-day 자료에서 한국향 일본 H2의 최신 별도 평가치는 9월 4일 52,000~53,000엔/톤 CFR에 머물러 있고, 이후 신규 평가나 확정 성약이 확인되지 않았다. 현재 환율로 환산하면 이 과거 기준은 약 331~337달러/톤이다. 반면 9월 29일 일본 HMS2 FOB 기준은 이미 약 320달러/톤에 이른다. 해상운임과 하역비를 더하기 전 단계에서 FOB와 기존 한국 CFR 기준의 간격이 좁아진 셈이다.
이는 한국 제강사가 일본산을 전혀 사지 않는다는 의미라기보다, 수출가격 상승분을 그대로 받아들이기 어려운 조달 구조가 형성됐음을 보여준다. 일본 공급자는 국내 제강사 구매가격과 동남아 수요를 배경으로 오퍼를 방어할 수 있는 반면, 한국 제강사는 국내 스크랩 가격과 봉형강 판매마진을 함께 봐야 한다. 한국향 신규 비드가 일본 공급자의 기대가격에 미치지 못하면 단기적으로는 성약 공백이 길어질 수 있다.
중국은 원가 하락이 철강가격 상단을 눌러
중국은 일본발 상승 압력을 그대로 동북아 전역으로 확산시키지 못하게 하는 반대 축이다. 9월 28일 상하이선물거래소의 1월물 철근은 3,106위안/톤, 열연은 3,282위안/톤으로 각각 전일보다 12위안과 16위안 하락했다. 현재 환율로 환산하면 각각 약 463달러, 490달러 수준이다. 같은 날 탕산 빌렛은 3,010위안/톤, 약 449달러/톤으로 평가됐다.
원가 측면에서는 코킹탄 가격 약세와 공급 확대 기대가 철강 선물에 부담을 주고 있다. 중국 국가통계국에 따르면 8월 철강재 생산은 1억1,475만톤으로 전년 동월 대비 5.5% 감소했다. 또 1~8월 흑색금속 제련·압연업 이익은 전년 동기 대비 62.4% 줄었다. 생산량 조정이 가격 하단을 어느 정도 받치고 있지만, 수요와 수익성 개선이 뚜렷하지 않은 만큼 중국발 철강 원가가 일본 스크랩 상승을 추격할 정도의 강한 신호는 아직 아니다.
조달의 핵심은 일본 추가 인상과 한국 비드 복귀 시점
향후 동북아 시장은 일본 내수 가격의 다음 조정과 한국 제강사의 수입 비드 복귀가 방향을 가를 가능성이 크다. 도쿄스틸이 추가 인상에 나서면 수출업체의 하단도 함께 높아질 수 있다. 반대로 일본 내수 수집량이 늘고 동남아 매수세가 둔화하면 5만엔선 위에서 오퍼를 더 끌어올리기는 어려워진다.
한국 제강사 입장에서는 단기 추격매수보다 국내 스크랩과 일본산 도착원가의 격차를 확인하면서 필요 물량을 분할해 접근하는 편이 합리적이다. 특히 중국 국경절 이후 철근·빌렛 가격이 반등하는지, 일본 H2 FOB가 5만엔선을 확실히 넘어서는지, 한국 제강사의 공개 입찰이나 신규 성약이 재개되는지를 함께 볼 필요가 있다. 일본 가격만 오르고 중국 완제품·원가가 약한 상태가 이어지면 동북아 스크랩 시장은 공급자 오퍼는 강하지만 실제 성약은 제한되는 양상이 지속될 가능성이 있다.
SEO 키워드: 동북아 스크랩, 일본 H2, 일본 철스크랩, 도쿄스틸 스크랩, 한국 수입 스크랩, 중국 스크랩, 철스크랩 가격, 스크랩 수입, 전기로 원가